
📌 وقائع وتفاصيل التقرير والبيان الرسمي
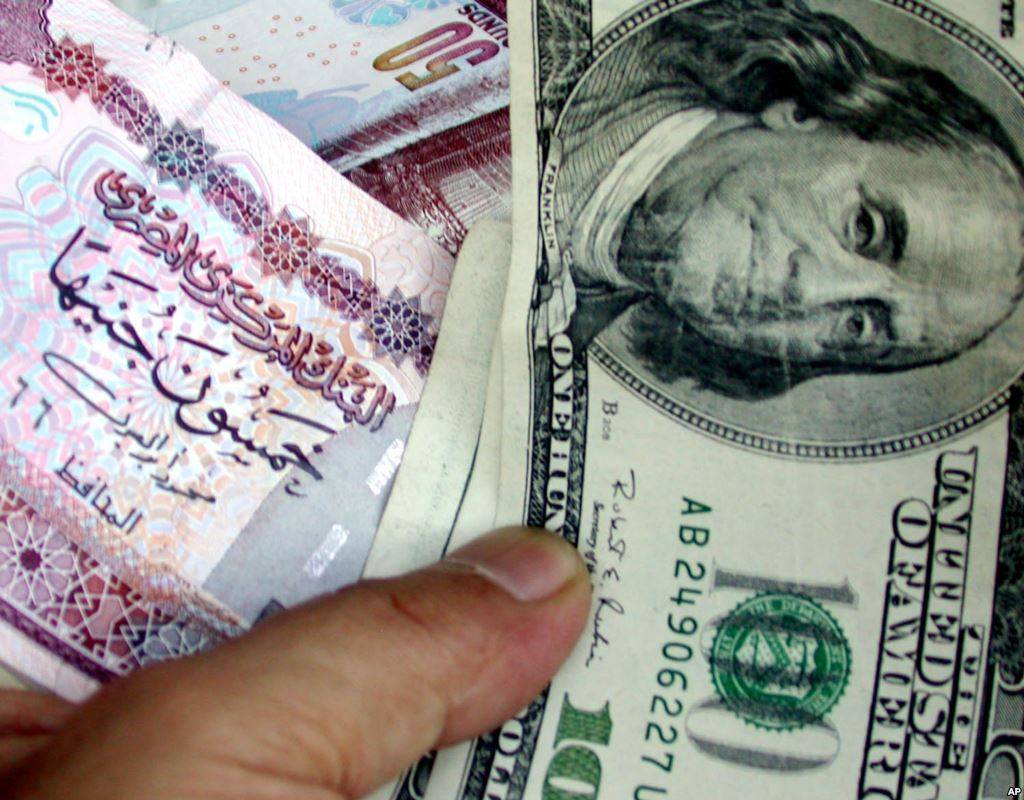
تراجع الجنيه أمام الدولار بنحو 8% خلال أكتوبر الحالى، ليرتفع من متوسطات 52 جنيها فى بداية الشهر إلى 56 جنيها اليوم الثلاثاء.وتأتي ارتفاعات أكتوبر لتكمل سلسلة ارتفاعات سبتمبر، لكنها أكثر تطرفا.
وشهد سوق الدين موجة تخارج من استثمارات الأجانب في أذون الخزانة المحلية الأسبوع الماضي، بلغت نحو 2.1 مليار دولار، واستمرت الضغوط يوم الإثنين، مع تسجيل صافي مبيعات للأجانب 695.4 مليون دولار وفقًا لبيانات البورصة المصرية.
ووسط هذه المخاوف، تحدث حسن عبد الله محافظ البنك المركزى المصرى، خلال جلسة مناقشة ملامح البرنامج الوطنى للتحول الاقتصادى ضمن فعاليات «منتدى مصر 2026»، مؤكدا أن اتباع سياسة سعر الصرف المرن يمثل خط الدفاع الأول عن الاقتصاد المصرى، لكنه ليس خط الدفاع الوحيد، فى إشارة إلى أهمية تكامل السياسات والإجراءات الاقتصادية للحفاظ على الاستقرارين النقدى والمصرفى.
من جانبهم، حدد خبراء مصرفيون تحدثوا لـ”البورصة”، ملامح المرحلة المقبلة، وشرحوا تفاصيل الصعود الأخير للدولار، وتوقعات الاجتماع المرتقب للجنة السياسة النقدية لتحديد مصير الفائدة، غدا الخميس.
قالت مروة الشافعى، الخبيرة المصرفية، إن تراجع الجنيه أمام الدولار يعكس مجموعة من الضغوط المحلية والخارجية، فى مقدمتها محدودية مصادر النقد الأجنبى، وتأثر إيرادات قناة السويس بالتوترات الجيوسياسية، إلى جانب خروج جزء من الاستثمارات الأجنبية في أدوات الدين الحكومية، وارتفاع الطلب المحلي على العملة الأمريكية.
أضافت أن هيكل الاقتصاد ومصادر النقد الأجنبي يجعلان السوق أكثر تأثرًا بالتقلبات الخارجية، في ظل تزايد الاحتياجات الدولارية، مشيرة إلى أن السياحة وتحويلات المصريين بالخارج أسهمتا في دعم موارد النقد الأجنبي التي تأثرت بتراجع إيرادات قناة السويس مع التوترات الإقليمية.
أكدت الشافعى، أن خروج الاستثمارات قصيرة الأجل من أدوات الدين، زاد الضغوط على سوق الصرف، خصوصا مع زيادة فاتورة الطاقة وصعود الدولار عالميًا أمام عدد من العملات الرئيسية.
وأوضحت أن ترك سعر الصرف يتحرك وفقًا للعرض والطلب يوزع أثر الصدمات على المتعاملين في السوق، بدلًا من تحميل “المركزي” وحده عبء الدفاع عن مستوى معين للجنيه من خلال الاحتياطيات الأجنبية، معتبرة أن تجنب تأجيل تصحيح الاختلالات قد يقلل الحاجة إلى تعديلات حادة ومفاجئة فى سعر الصرف مستقبلًا.
وشددت على أن التعامل مع أزمة العملة لا يقتصر على السياسة النقدية، وإنما يتطلب تنسيقًا بين المركزي والحكومة، موضحة أن دور السياسة النقدية يتمثل في الحفاظ على استقرار الأسعار باستخدام أدوات من بينها أسعار الفائدة وإدارة السيولة، بينما يرتبط تعزيز قدرة الاقتصاد على مواجهة صدمات النقد الأجنبي بمدى قدرته على توليد موارد دولارية مستدامة.
كشفت الشافعي، أن رفع أسعار الفائدة بنسبة 1% يمثل أحد الخيارات التي يمكن أن يلجأ إليها البنك المركزى فى المرحلة الحالية، بهدف الحد من الضغوط التضخمية المحتملة نتيجة تراجع الجنيه، في ظل توقعات بانتقال جزء من الزيادة في تكلفة الاستيراد إلى أسعار السلع والخدمات المحلية.
وقالت إن تحركات سعر الصرف قد تدفع بعض التجار إلى إعادة تسعير منتجاتهم تحسبًا لارتفاع تكاليف الاستيراد، بما قد يفاقم الضغوط على المستهلكين، مشيرة إلى أن فاعلية السياسة النقدية في احتواء التضخم ترتبط أيضًا بقدرة الحكومة على إحكام الرقابة على الأسواق والحد من الممارسات السعرية غير المبررة.
وأضافت أن “المركزي” اتخذ إجراءات استباقية للحد من نمو السيولة المتداولة في السوق، معتبرة أن إدارة السيولة تمثل إحدى الأدوات المستخدمة للحد من الضغوط التضخمية، لكن استمرار ارتفاع تكلفة الدولار قد يفرض الحاجة إلى تشديد إضافي للسياسة النقدية إذا انعكس على الأسعار المحلية.
واختتمت بأن استدامة الاستقرار النقدي تتطلب معالجة الاختلالات الهيكلية في الاقتصاد وتعزيز قدرته على توليد النقد الأجنبي من خلال الأنشطة الإنتاجية والتصديرية، إلى جانب التنسيق بين السياسة النقدية والسياسة المالية، حتى لا يظل “المركزي” وحده في مواجهة الضغوط الناتجة عن الأزمات الخارجية ومحدودية الموارد الدولارية.
وقال أيمن سليمان، الخبير المصرفي، إن التحدي أمام “المركزي” في الوقت الحالى يتمثل في احتواء آثار تراجع الجنيه على الأسعار وثقة المتعاملين، مع الحفاظ على كفاءة سوق الصرف وضمان توافر النقد الأجنبي عبر القنوات الرسمية.
أضاف أن نجاح السياسة النقدية لا ينبغي أن يُقاس بعودة الدولار إلى مستوى سعري محدد، وإنما بانتظام تلبية الطلب على العملة الأجنبية من خلال البنوك، واستمرار التدفقات النقدية، وتجنب عودة السوق الموازى.
وأوضح سليمان، أن اتباع سياسة سعر الصرف المرن يعني السماح للجنيه بالتفاعل مع آليات العرض والطلب، صعودًا وهبوطًا، مع ضرورة متابعة تطورات السوق بدقة.
وأشار إلى أن تثبيت أسعار الفائدة لا يعني توقف أدوات السياسة النقدية، إذ يمكن للمركزي إدارة السيولة من خلال عمليات السوق المفتوحة وامتصاص الفوائض النقدية عند الحاجة.
لكنه لفت إلى أن سحب السيولة بالجنيه لا يوفر موارد إضافية من الدولار، وأن فاعلية هذه الإجراءات تتوقف على حجم السيولة وظروف الائتمان، ما يجعلها أداة مكملة للتعامل مع ضغوط سوق الصرف وليست حلًا منفردًا لها.
أكد سليمان، أن تراجع الجنيه لا يستدعي بالضرورة رفع الفائدة، إذ يتوقف القرار على مدى انتقال أثر انخفاض العملة إلى معدلات التضخم وتوقعات المواطنين والشركات بشأن الأسعار.
وأضاف أنه إذا ظلت الضغوط السعرية محدودة، فقد يكون تثبيت الفائدة مع مواصلة إدارة السيولة خيارًا مناسبًا، بينما يصبح التشديد النقدي مطروحًا إذا اتسعت موجة ارتفاع الأسعار أو زاد الإقبال على تحويل المدخرات من الجنيه إلى الدولار.
واختتم بأن المعيار الأساسي لنجاح السياسات الاقتصادية يتمثل في قدرة الاقتصاد على استيعاب الصدمات الخارجية بأقل تكلفة ممكنة على الأسعار والإنتاج، مشيرًا إلى أن الضغوط على الجنيه قد تتراجع مع تحسن الظروف الخارجية وتدفقات النقد الأجنبي، لكن تحديد توقيت تعافي العملة أو المستوى الذي قد تستقر عنده يظل أمرًا غير مؤكد.
وقالت سهر الدماطي، الخبيرة المصرفية، إن رفع “المركزى” الفائدة فى اجتماعه غدا الخميس، لا يعد حلا جذريا، معتبرة أن هذه الخطوة قد تؤدي إلى زيادة تكلفة التمويل على الشركات والمنتجين، بما يدفعهم إلى تمرير الزيادة إلى أسعار السلع والخدمات، ويضيف ضغوطًا جديدة على التضخم.
وأضافت أن هناك عوامل تضخمية قائمة بالفعل، من بينها زيادة أسعار 9 سلع مؤخرًا، إلى جانب ارتفاع النفط، موضحة أن الارتفاعات المرتبطة بالطاقة تمثل تضخمًا مستوردًا لا ينشأ بالضرورة عن زيادة الطلب المحلي، وهو ما يحد من فاعلية رفع الفائدة في احتوائه.
أشارت الدماطي، إلى أن زيادة الفائدة قد ترفع تكلفة الإنتاج والتمويل، دون أن تحقق بالضرورة تدفقات إضافية كافية من الاستثمارات الأجنبية، خاصة في ظل اتجاه الاحتياطي الفيدرالي الأمريكي إلى رفع الفائدة، وارتفاع مخاطر الاستثمار في مصر.
ولفتت إلى أن خروج الأموال الساخنة الفترة الأخيرة يعكس الضغوط التي تواجه سوق الدين والصرف، وأن رفع الفائدة محليًا قد لا يكون كافيًا لتعويض تلك التدفقات.
وشددت على أن معالجة الضغوط الحالية لا تعتمد على أدوات “المركزي” وحدها، إذ لايستطيع البنك زيادة المعروض من النقد الأجنبي بصورة مباشرة، وإنما يتطلب ذلك تنشيط القطاعات القادرة على توليد الإيرادات الدولارية، وفي مقدمتها التصدير والسياحة والطيران والملاحة وقناة السويس والاستثمار.
وأضافت أن الحفاظ على النشاط الإنتاجي ضروري لتجنب تباطؤ الاقتصاد وتراجع فرص العمل والنمو، محذرة من أن زيادة الفائدة في ظل ارتفاع تكاليف الإنتاج قد تؤدي إلى تفاقم الضغوط التضخمية، وتزيد مخاطر دخول الاقتصاد في حالة من الركود التضخمي، التي تجمع بين ارتفاع الأسعار وضعف النشاط الاقتصادي.
وتوقعت الدماطي تحسن سعر صرف الجنيه إذا هدأت التوترات الجيوسياسية وتراجعت الضغوط الخارجية على موارد النقد الأجنبي.
---