
📌 وقائع وتفاصيل التقرير والبيان الرسمي
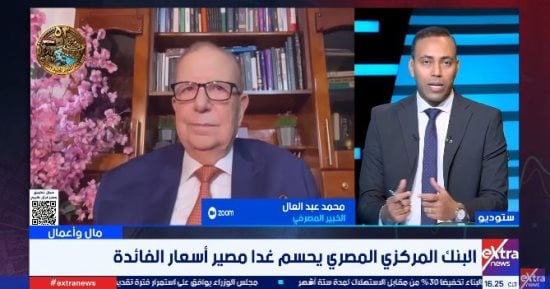
رجّح محمد عبد العال الخبير المصرفي أن تتجه لجنة السياسة النقدية بالبنك المركزي المصري إلى تثبيت أسعار الفائدة في اجتماعها المرتقب، معتبرًا أن التطورات الجيوسياسية الإقليمية والدولية تفرض حالة من عدم اليقين، لا تسمح بإجراء تغييرات كبيرة في أسعار الفائدة خلال المرحلة الحالية.وأوضح الخبير المصرفي، خلال مداخلة هاتفية عبر قناة اكسترا نيوز، أن التوترات الإقليمية قد تؤثر في خطوط الإمداد وتؤدي إلى ارتفاع تكاليف السلع والأسعار، وهو ما يدفع، بحسب تقديره، نحو الإبقاء على أسعار الفائدة دون تغيير، واستمرار تعليق دورة التيسير النقدي التي توقفت منذ أبريل الماضي، وفقًا لما أشار إليه خلال حديثه.
وأكد الخبير المصرفي أن التضخم يمثل عاملًا أساسيًا في تحديد اتجاه السياسة النقدية، لكنه شدد على ضرورة التمييز بين التضخم الناتج عن ضغوط داخلية والتضخم المستورد المرتبط بارتفاع تكاليف السلع والإمدادات من الخارج.
وأشار عبد العال إلى أن معدلات التضخم شهدت تراجعًا خلال الأشهر الثلاثة الأخيرة، موضحًا أن معدل التضخم العام بلغ نحو 13.9%، فيما سجل التضخم الأساسي 14.1%، وفق الأرقام التي استند إليها في تحليله.
وأضاف أن تقييم قرار الفائدة لا ينبغي أن يعتمد على معدلات التضخم السابقة وحدها، بل يجب أن يأخذ في الاعتبار التضخم المتوقع والعائد الحقيقي الذي يحصل عليه المدخرون والمستثمرون بعد احتساب التضخم، لافتًا إلى أن إيجابية العائد الحقيقي عند مستويات معقولة تقلل الحاجة إلى إجراء تغييرات إضافية في أسعار الفائدة.
وفيما يتعلق بتأثير تحركات الجنيه المصري وتدفقات الاستثمار الأجنبي غير المباشر على قرارات السياسة النقدية، قال عبد العال إن استثمارات الأجانب في أدوات الدين الحكومية، المعروفة باسم «الأموال الساخنة»، تمثل أحد العوامل التي تؤثر في سوق الصرف والسيولة.
وأوضح أن حجم هذه الاستثمارات بلغ نحو 52 مليار دولار في يناير الماضي، وفقًا لما ذكره استنادًا إلى بيانات البنك المركزي، بينما تراوحت التقديرات المتداولة خلال سبتمبر وأكتوبر بين 40 و47 مليار دولار.
وأشار إلى أن هذه التدفقات يمكن أن تساعد في سد الفجوات التمويلية قصيرة الأجل، لكنه حذر من الاعتماد عليها في تمويل الاستثمارات طويلة الأجل، نظرًا إلى سرعة دخولها وخروجها من الأسواق، خاصة في أوقات الاضطرابات الجيوسياسية.
وأضاف عبد العال أن خروج الاستثمارات الأجنبية من أدوات الدين قد يفرض ضغوطًا على سوق الصرف بين البنوك، موضحًا أن مرونة سعر الصرف تتيح استيعاب جانب من هذه الضغوط من خلال تحركات الجنيه وفقًا لآليات السوق.
وذكر أن التدفقات الخارجة خلال الأيام العشرة السابقة للمقابلة بلغت، بحسب تقديره، نحو 4 مليارات دولار، معتبرًا أن هذا الرقم ينبغي تقييمه في ضوء حجم الاستثمارات القائمة والظروف الجيوسياسية المحيطة.
وأكد أن مرونة سعر الصرف يمكن أن تعزز ثقة المستثمرين، إذ تسمح للسوق بالتكيف مع تغيرات التدفقات النقدية، سواء عند خروج الاستثمارات أو عودتها، مع التشديد على مخاطر الاعتماد المفرط على الأموال الساخنة في إدارة احتياجات الاقتصاد.
وحول التأثير المتوقع لتثبيت أسعار الفائدة على المدخرين والمقترضين وأصحاب المشروعات الصغيرة، أوضح عبد العال أن استمرار المستويات الحالية يتيح للمدخرين الاحتفاظ بعوائد مرتفعة نسبيًا، مشيرًا إلى أن متوسط العائد على الشهادات الادخارية يتراوح، بحسب تقديره، بين 17.5% و19%.
وأضاف أن تجاوز العائد الاسمي لمعدل التضخم يوفر عائدًا حقيقيًا إيجابيًا للمدخرين، مشيرًا كذلك إلى طرح بعض البنوك الحكومية شهادات متغيرة العائد تصل إلى 20% وفقًا لما ذكره.
وفي المقابل، حذر من أن رفع أسعار الفائدة دون ضرورة قد يزيد تكلفة التمويل على الشركات والمشروعات، ويضغط على النمو الاقتصادي وأعباء الموازنة العامة، لا سيما إذا كانت الضغوط التضخمية ناتجة أساسًا عن عوامل خارجية يصعب التعامل معها من خلال السياسة النقدية المحلية وحدها.
وفيما يتعلق بتأثير قرارات مجلس الاحتياطي الفيدرالي الأمريكي على اجتماع البنك المركزي المصري، رأى عبد العال أن التحركات المتوقعة للفائدة الأمريكية سبق أن أخذتها الأسواق في الحسبان إلى حد كبير، ما يقلل من تأثيرها المباشر على قرار لجنة السياسة النقدية المصرية.
وأوضح أن استمرار الفارق في العائد الحقيقي بين الجنيه المصري والدولار، وفق تقديره، يمنح البنك المركزي المصري هامشًا للتحرك وفقًا للظروف المحلية، بدلًا من الاستجابة تلقائيًا لأي تغيير في أسعار الفائدة الأمريكية.
واختتم الخبير المصرفي حديثه بالتأكيد أن قرار تثبيت الفائدة يظل السيناريو الأرجح من وجهة نظره، في ضوء التوترات الجيوسياسية ومؤشرات التضخم وتطورات سوق الصرف، مع بقاء القرار النهائي مرهونًا بتقييم لجنة السياسة النقدية للبيانات الاقتصادية المتاحة وقت الاجتماع.
---