
📌 وقائع وتفاصيل التقرير والبيان الرسمي
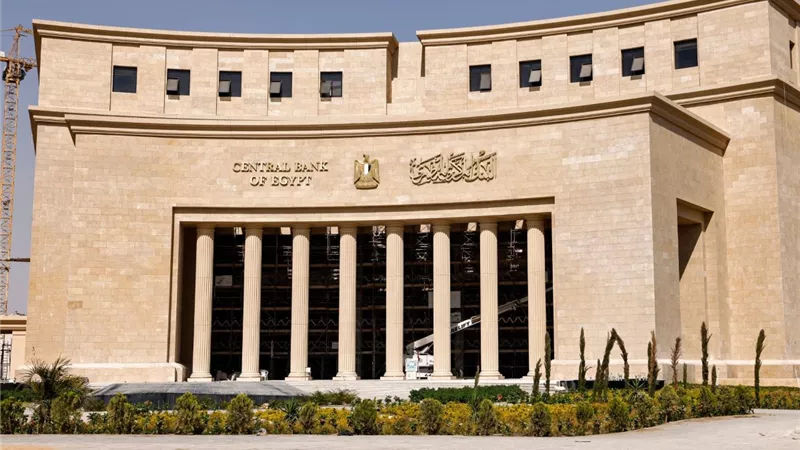
تدخل السياسة النقدية في مصر والولايات المتحدة أسبوعًا حاسمًا، مع ترقب قرار البنك المركزي المصري بشأن أسعار الفائدة يوم الخميس 29 أكتوبر 2026، بعد اجتماع مجلس الاحتياطي الفيدرالي الأمريكي يومي 27 و28 أكتوبر. وتأتي هذه الاجتماعات في وقت تحاول فيه البنوك المركزية الموازنة بين احتواء التضخم والحفاظ على استقرار الأسواق، وسط ضغوط مرتبطة بأسعار الطاقة والتوترات الجيوسياسية وتحركات العملات.ولا تقتصر أهمية القرارين على تحديد تكلفة الاقتراض أو العائد على المدخرات، بل تمتد إلى توقعات المستثمرين، وحركة رؤوس الأموال، واتجاهات سعر الصرف، ومدى قدرة السياسات النقدية على التعامل مع المخاطر الاقتصادية خلال الفترة المقبلة.
وتشير استطلاعات المحللين إلى أن السيناريو الأقرب في مصر والولايات المتحدة هو تثبيت أسعار الفائدة، لكن دوافع الترقب تختلف بين الاقتصادين؛ فالبنك المركزي المصري يواجه تحديات مرتبطة بسعر الجنيه ومسار التضخم، بينما يراقب الاحتياطي الفيدرالي استمرار الضغوط السعرية مقابل مؤشرات التباطؤ في سوق العمل.
تتجه توقعات السوق إلى إبقاء البنك المركزي المصري أسعار الفائدة دون تغيير خلال اجتماعه المقرر يوم الخميس 29 أكتوبر، وفق استطلاع أجرته وكالة رويترز خلال الفترة من 22 إلى 27 أكتوبر، وشمل 13 محللًا توقعوا جميعًا تثبيت الفائدة.
ويعكس هذا التوجه رغبة محتملة في التريث لحين اتضاح اتجاهات التضخم وسعر الصرف، خاصة مع استمرار الضغوط المرتبطة بتراجع الجنيه وارتفاع تكاليف الطاقة والتوترات الجيوسياسية. فخفض الفائدة في ظل تصاعد هذه المخاطر قد يزيد الضغوط على العملة أو يرفع توقعات التضخم، بينما قد يؤدي رفعها إلى زيادة تكلفة التمويل على الشركات والأفراد.
وفي المقابل، يوفر تراجع التضخم السنوي في المدن المصرية إلى 13.9% خلال سبتمبر، مقابل 14.5% في أغسطس، مؤشرًا إيجابيًا على انحسار وتيرة ارتفاع الأسعار. غير أن هذا التراجع وحده لا يكفي لحسم اتجاه السياسة النقدية، إذ يظل البنك المركزي بحاجة إلى تقييم استدامة انخفاض التضخم ومدى انعكاسه على الأسعار وتوقعات المستهلكين والأسواق.
وبالتالي، لا يعني ترجيح التثبيت أن مخاطر رفع الفائدة قد اختفت، بل يشير إلى أن القرار سيتوقف على تقدير البنك المركزي للتوازن بين احتواء الضغوط التضخمية وتجنب تشديد نقدي إضافي قد يرفع تكلفة الاقتراض ويضغط على النشاط الاقتصادي.
تتمثل المعضلة الأساسية أمام لجنة السياسة النقدية في تحديد ما إذا كانت الظروف تسمح بالاستمرار في تثبيت الفائدة، أم أن تطورات سعر الصرف والتضخم تستدعي تغيير الموقف النقدي.
فمن ناحية، يمنح انخفاض التضخم مساحة لتقييم أثر القرارات السابقة، كما أن تثبيت الفائدة يتيح للبنك المركزي مراقبة تطورات الأسعار دون إضافة تغيير جديد إلى تكلفة التمويل. ومن ناحية أخرى، فإن ارتفاع أسعار الطاقة أو زيادة الضغوط على الجنيه قد ينعكس على تكلفة الواردات والإنتاج، وهو ما يمكن أن يعيد الضغوط التضخمية إلى الواجهة.
وتكتسب هذه العوامل أهمية خاصة في اقتصاد تتأثر فيه تكلفة عدد من السلع والخدمات بتحركات سعر الصرف وأسعار المدخلات المستوردة. لذلك، فإن تقييم القرار لا يعتمد على معدل التضخم الشهري أو السنوي وحده، بل يشمل أيضًا توقعات الأسعار وتطورات العملة وحجم المخاطر الخارجية.
وكان البنك المركزي المصري قد أبقى أسعار الفائدة الأساسية دون تغيير في اجتماعه يوم 24 سبتمبر 2026، عند 19% للإيداع لليلة واحدة، و20% للإقراض لليلة واحدة، و19.5% لسعر العملية الرئيسية.
وتمثل هذه المستويات نقطة الانطلاق لاجتماع أكتوبر، الذي تترقب الأسواق من خلاله ما إذا كان البنك سيواصل التثبيت أم سيعيد تقييم مسار السياسة النقدية.
على الجانب الآخر، تتجه توقعات الأسواق إلى تثبيت أسعار الفائدة الأمريكية خلال اجتماع الاحتياطي الفيدرالي يومي 27 و28 أكتوبر، عند نطاق يتراوح بين 3.75% و4%، وفق التوقعات الواردة في استطلاع رويترز.
وأظهر الاستطلاع أن 94 اقتصاديًا من أصل 100 توقعوا الإبقاء على الفائدة دون تغيير، في حين أشار المشاركون إلى احتمال رفعها خلال اجتماع ديسمبر المقبل.
وتعكس هذه التوقعات استمرار الحذر بشأن مسار التضخم، رغم وجود مؤشرات على تباطؤ سوق العمل.
وتكمن المعضلة أمام الفيدرالي في أن خفض الفائدة قبل التأكد من تراجع الضغوط السعرية قد يعرقل العودة إلى مستهدف التضخم البالغ 2%، بينما قد يؤدي الإبقاء على الفائدة مرتفعة لفترة أطول إلى زيادة تكلفة الاقتراض والضغط على الإنفاق والاستثمار والتوظيف.
ومن ثم، فإن تثبيت الفائدة لا يعني بالضرورة أن دورة التيسير النقدي انتهت، كما لا يمثل إشارة مؤكدة إلى رفعها في ديسمبر. فالقرار المقبل سيظل مرتبطًا بالبيانات الاقتصادية التي ستصدر، ومدى استمرار التضخم، واتجاهات سوق العمل، وتقييم أعضاء لجنة السوق المفتوحة للمخاطر المحيطة بالاقتصاد الأمريكي.
تتجاوز آثار السياسة النقدية الأمريكية حدود الولايات المتحدة، نظرًا إلى دور الدولار في التجارة العالمية والأسواق المالية. فعندما تظل الفائدة الأمريكية مرتفعة، قد تزداد جاذبية الأصول المقومة بالدولار، وهو ما يمكن أن يؤثر على تدفقات رؤوس الأموال إلى الأسواق الأخرى وتكلفة التمويل الخارجي.
لكن تأثير القرار لا يتحرك في اتجاه واحد بصورة آلية؛ إذ تتفاعل الأسواق أيضًا مع توقعات المستثمرين، والبيانات الاقتصادية، ومستوى المخاطر الجيوسياسية، والسياسات النقدية في الاقتصادات الأخرى.
وبالنسبة إلى الأسواق الناشئة، ومنها مصر، فإن تغير توقعات الفائدة الأمريكية قد يضيف عاملًا جديدًا إلى حسابات حركة العملات وتدفقات الاستثمار. ومع ذلك، فإن تقييم أثره على الجنيه المصري يتطلب النظر إلى عوامل محلية أيضًا، تشمل تدفقات النقد الأجنبي، والطلب على العملة، والتضخم، والسياسات الاقتصادية.
وبذلك، فإن قرار الفيدرالي يمثل أحد المتغيرات الخارجية التي تتابعها الأسواق المصرية، لكنه لا يكفي وحده لتحديد اتجاه سعر الصرف أو مسار الفائدة المحلية.
تتقاطع التوقعات في القاهرة وواشنطن عند احتمال تثبيت أسعار الفائدة، لكن هذا التقاطع لا يعني تماثل الظروف الاقتصادية أو دوافع القرار. ففي مصر، يرتبط التثبيت المحتمل بالحاجة إلى تقييم تراجع التضخم في مقابل الضغوط على الجنيه وتكاليف الطاقة، بينما يظل التضخم الأمريكي وسوق العمل عنصرين أساسيين في حسابات الاحتياطي الفيدرالي.
وإذا تحقق سيناريو التثبيت في البلدين، فسيظل اهتمام الأسواق منصبًا على الرسائل المصاحبة للقرارين، ومدى إشارة البنكين المركزيين إلى استعداد كل منهما لتغيير سياسته خلال الاجتماعات المقبلة.
أما إذا طرأت تطورات تزيد الضغوط التضخمية أو تغير تقييم المخاطر، فقد تعود احتمالات التشديد النقدي إلى النقاش، خصوصًا في ظل عدم اليقين المرتبط بأسعار الطاقة والتوترات الجيوسياسية.
وفي المحصلة، لا تتحدد أهمية اجتماعي أكتوبر بمجرد تثبيت الفائدة أو تغييرها، وإنما بما يكشفانه عن رؤية صانعي السياسة النقدية لمسار التضخم والنمو وسعر الصرف. وستكون البيانات الاقتصادية التالية، إلى جانب تطورات الأسواق العالمية والمحلية، العامل الأهم في تحديد اتجاه القرارات المقبلة وتوقيت أي تحول في السياسة النقدية.
---