📌 وقائع وتفاصيل التقرير والبيان الرسمي
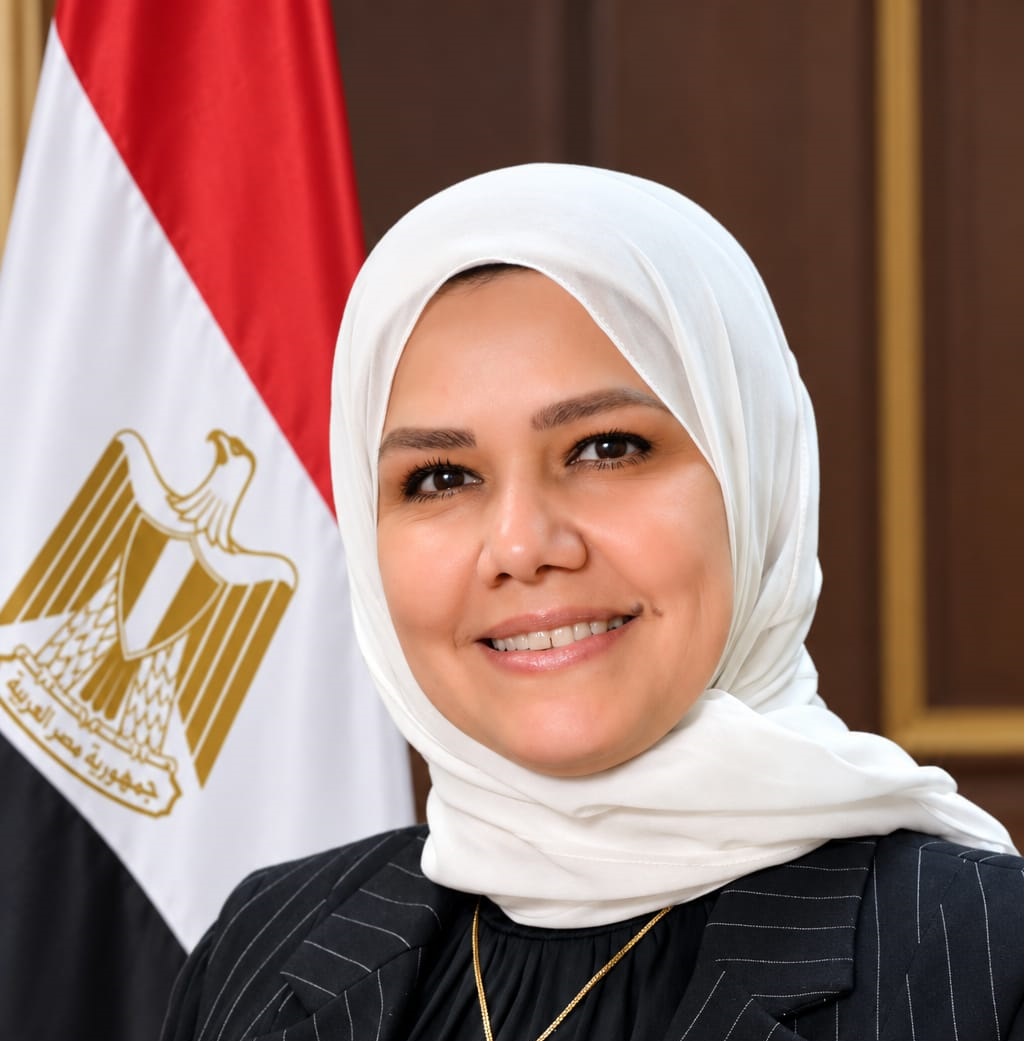
أكدت رشا عبد العال، رئيس مصلحة الضرائب المصرية، أن التزام إشبيلية والاتفاقية الإطارية للأمم المتحدة بشأن التعاون الضريبي الدولي يمثلان مسارين متكاملين لتعزيز تعبئة الموارد المحلية، وتحقيق العدالة الضريبية، ودعم قدرة الدول الأفريقية على مواجهة التهرب والتجنب الضريبيين والتدفقات المالية غير المشروعة.وقالت عبد العال، خلال مشاركتها في جلسة نقاشية بعنوان “اتفاق إشبيلية: مراجعة أفريقية للاتفاق العالمي”، ضمن الاجتماعات السنوية للمنتدى الأفريقي للإدارات الضريبية “ATAF 2026” بالقاهرة، إن اتفاق إشبيلية يوفر الإطار السياسي والإنمائي والتمويلي لتحديد أولويات التنمية والموارد المطلوبة لتمويلها، بينما تستهدف الاتفاقية الإطارية للأمم المتحدة وضع القواعد والآليات الدولية اللازمة لتحقيق هذه الأهداف.
وأوضحت أن اتفاق إشبيلية يحدد احتياجات العالم من الموارد والأولويات التنموية، في حين توفر الاتفاقية الإطارية الأدوات القانونية والتعاونية التي تمكن الدول من تحصيل حقوقها الضريبية بصورة عادلة، خاصة فيما يتعلق بالأنشطة الاقتصادية العابرة للحدود.
وأضافت أن هذا التكامل يكتسب أهمية خاصة بالنسبة للإدارات الضريبية الأفريقية، في ظل التحديات التي تواجهها لتعبئة مواردها المحلية، ما يتطلب تطوير قدراتها المؤسسية والتكنولوجية، وتعزيز استفادتها من آليات التعاون الضريبي الدولي لحماية قواعدها الضريبية ورفع كفاءة تحصيل الإيرادات المستحقة.
وأشارت إلى أن المفاوضات الجارية بشأن الاتفاقية الإطارية للأمم المتحدة تتيح فرصة لمعالجة التحديات المرتبطة بتوزيع الحقوق الضريبية، لا سيما فيما يتعلق بالشركات متعددة الجنسيات والأنشطة الرقمية والخدمات العابرة للحدود، بما يعزز قدرة الدول الأفريقية على حماية مصالحها الضريبية والمشاركة بفاعلية في صياغة القواعد الدولية المنظمة لهذه الأنشطة.
ولفتت إلى أن تعزيز الشفافية الضريبية وتبادل المعلومات يمثلان أحد المحاور الرئيسية للتكامل بين المسارين، إذ يدعم التزام إشبيلية التوجه الدولي نحو مزيد من الشفافية، بينما تسهم الاتفاقية الإطارية في تطوير الأسس القانونية والمؤسسية للتعاون بين الإدارات الضريبية.
وأوضحت أن ذلك من شأنه دعم جهود مكافحة التهرب والتجنب الضريبيين، والحد من نقل الأرباح وتحويل الإيرادات الضريبية عبر الحدود، بما يحافظ على حقوق الدول في تحصيل الضرائب المستحقة على الأنشطة الاقتصادية التي تتم داخل نطاقها.
وأكدت عبد العال أن بناء القدرات ونقل المعرفة لا يقلان أهمية عن تطوير القواعد الدولية، مشيرة إلى حاجة الإدارات الضريبية الأفريقية إلى دعم مستدام في مجالات تحليل البيانات وتقييم المخاطر وتسعير المعاملات بين الشركات المرتبطة وتطبيق قواعد التعاون الضريبي الدولي، حتى تتمكن من الاستفادة الفعلية من المبادرات والالتزامات الدولية.
وفيما يتعلق باحتمالات وجود تباينات بين المسارين، قالت إن اختلاف طبيعة المبادرتين وتباين المصالح الاقتصادية والضريبية للدول قد يؤديان إلى اختلاف المواقف بشأن بعض آليات التنفيذ، دون أن يمثل ذلك تعارضًا جوهريًا بين أهدافهما.
وشددت على أن تحقيق التكامل بين المبادرتين يتطلب إرادة سياسية حقيقية، وتمويلًا مستدامًا لبناء القدرات، وتنسيقًا أفريقيًا فعالاً، ومشاركة مؤثرة للدول النامية في المفاوضات الدولية، إلى جانب وضع آليات واضحة لقياس أثر الالتزامات على الإيرادات العامة وأهداف التنمية المستدامة.
وأكدت أن مصر، بصفتها الدولة المضيفة للاجتماعات السنوية للمنتدى الأفريقي للإدارات الضريبية، وفي ضوء رئاستها لمفاوضات الاتفاقية الإطارية للأمم المتحدة بشأن التعاون الضريبي الدولي، تعمل على دعم التنسيق بين الأجندتين الضريبيتين الوطنية والدولية، وتعزيز حضور الأولويات الأفريقية في المحافل الدولية.
وأضافت أن ذلك يستهدف بناء منظومة تعاون ضريبي أكثر عدالة وتوازنًا، تستجيب لاحتياجات الدول النامية وتدعم قدرتها على تمويل التنمية اعتمادًا على مواردها الذاتية.
وجاءت تصريحات رئيس مصلحة الضرائب خلال جلسة رفيعة المستوى عقدت ضمن الاجتماعات السنوية للمنتدى الأفريقي للإدارات الضريبية “ATAF 2026″، التي تستضيفها مصر خلال الفترة من 1 إلى 5 نوفمبر الجاري.
وأدار الجلسة ماري باين، الأمين التنفيذي للمنتدى الأفريقي للإدارات الضريبية، لمراجعة اتفاق إشبيلية الذي أُقر خلال المؤتمر الدولي الرابع لتمويل التنمية بإسبانيا عام 2025، وتقييم مدى تنفيذ التعهدات الدولية، وتحديد فجوات التنفيذ، وبحث فرص تعزيز استفادة الدول الأفريقية من مبادرات تمويل التنمية.
وتناول سيدي ك. م. كيتا، وزير المالية والشؤون الاقتصادية بجمهورية غامبيا، في كلمته الرئيسية، التحديات التي تواجه الاقتصادات الأفريقية الصغيرة في الموازنة بين زيادة الإيرادات المحلية والوفاء بالتزامات الديون والحفاظ على الإنفاق الاجتماعي، مؤكدًا أهمية تحويل التعهدات الدولية الواردة في اتفاق إشبيلية إلى أدوات دعم قابلة للتنفيذ.
من جانبها، أكدت فرانسيسكا تاتشوب بيلوبي، مفوضة التنمية الاقتصادية والتجارة والسياحة والصناعة والمعادن بمفوضية الاتحاد الأفريقي، أهمية الحفاظ على وحدة الموقف الأفريقي في متابعة تنفيذ اتفاق إشبيلية، وتعزيز حضور أولويات القارة ضمن أجندة تمويل التنمية الدولية، بما يضمن مراعاة احتياجات دولها عند تنفيذ الالتزامات العالمية.
واستعرض الدكتور جونستون ماخوبو، مفوض هيئة الإيرادات بجنوب أفريقيا والرئيس التنفيذي للمنتدى الأفريقي للإدارات الضريبية، التحديات العملية التي تواجه الإدارات الضريبية بالقارة في تعبئة الموارد المحلية، مشددًا على أهمية تطوير القدرات المؤسسية والفنية، وتعزيز الشفافية وتحديث أدوات الإدارة الضريبية.
كما تناولت إميلي مويا، رئيسة وحدة تنمية القدرات بمكتب تمويل التنمية المستدامة التابع لإدارة الشؤون الاقتصادية والاجتماعية بالأمم المتحدة، أهمية تطوير آليات متابعة تنفيذ اتفاق إشبيلية، والتمييز بين التعهدات المعلنة والنتائج الفعلية، والاستفادة من الدروس المستخلصة من خطة عمل أديس أبابا، لضمان قياس الأثر الحقيقي للمبادرات الدولية على قدرة الدول النامية على تعبئة مواردها المحلية.
وشهدت الجلسة مناقشات حول تحديات تمويل التنمية في أفريقيا، في ظل محدودية الموارد المحلية وارتفاع أعباء الديون واستمرار التدفقات المالية غير المشروعة، فضلاً عن الحاجة إلى زيادة الدعم الدولي الموجه لتطوير الإدارات الضريبية ورفع قدرتها على تحصيل الإيرادات بكفاءة وعدالة.
كما ركزت المناقشات على أهمية وضع آليات أفريقية لمتابعة تنفيذ الالتزامات الدولية، وتحديد أولويات الدعم الفني والمالي، ومراعاة التفاوت بين الاقتصادات الأفريقية، بما يضمن ترجمة التعهدات العالمية إلى نتائج ملموسة على أرض الواقع.
---